Questo articolo è una traduzione assistita dall’AI dell’originale in inglese, revisionata dall’autore.
Quando a febbraio ho aperto la serie 2026 Field Notes, ho cominciato da Braze, perché era l’esempio più chiaro di runtime di engagement indipendente e a eventi su cui avessi lavorato. Quattro articoli dopo, nel quinto articolo della serie, ho descritto Salesforce Marketing Cloud attraverso l’attrazione della CRM gravity. Avevo scritto i due articoli come gli estremi opposti della scelta a cui prima o poi arriva ogni valutazione di una CEP, da un lato un motore costruito sul comportamento in tempo reale e dall’altro una suite costruita sul record del cliente, e tutta la serie poggiava su un presupposto che non avevo mai avuto bisogno di scrivere: Braze e Salesforce erano due aziende diverse, con due idee diverse di che cosa debba fare una piattaforma di engagement.
Il 20 ottobre 2026 Salesforce ha firmato un accordo definitivo per acquisire Braze a 47,50 dollari per azione in contanti, circa 5,66 miliardi di dollari di enterprise value, con chiusura prevista nel suo anno fiscale 2028; il record datato di quella settimana è nella MarTech Watch della settimana 43. Dall’anno fiscale 2028, i due estremi della mia mappa di Field Notes descriveranno due prodotti della stessa azienda.
TL;DR: Salesforce paga 5,66 miliardi di dollari per un runtime di engagement a eventi con sopra il layer di decisioning di Braze, il pezzo dello stack che la ricostruzione nativa di Marketing Cloud non aveva ancora portato nel B2C mobile-first. L’accordo porta un motore di Pattern C dentro la suite di riferimento del Pattern A, e le domande che contano adesso sono architetturali: ogni azienda dovrà rispondere da sola, molto prima che Salesforce pubblichi una roadmap comune.
Per questo voglio leggere l’accordo da architetto: che cosa ha comprato Salesforce, dove si colloca Braze nei pattern CDP–CEP e come si sposta il mercato intorno.
Salesforce compra il runtime che non era ancora riuscita a costruire, e ogni azienda che usa Braze deve ora decidere quanta parte della propria architettura vuole far seguire a quel runtime dentro la suite.
Che cosa ha comprato davvero Salesforce con Braze
Braze è nata come Appboy nel 2011 e il suo design riflette ancora quell’origine. È stata costruita SDK-first per le app mobile, ascolta un flusso continuo di eventi comportamentali e valuta le condizioni di ingresso, uscita e ramificazione dei Canvas nel momento in cui gli eventi arrivano: è il modello a eventi che il resto del mercato ha passato un decennio a cercare di aggiungere a posteriori.
Sopra il runtime, Braze ha aggiunto un layer di decisioning. Nel marzo 2025 ha concordato l’acquisizione di OfferFit per 325 milioni di dollari tra contanti e azioni, e il prodotto oggi si chiama BrazeAI Decisioning Studio: un sistema di reinforcement learning che prova offerte, orari di invio, canali e frequenza per ogni cliente e continua ad aggiustarsi man mano che arrivano i risultati. All’epoca avevo definito quella mossa strategicamente rumorosa, perché spostava il discorso sulle CEP da chi disegna il journey canvas migliore a chi fa girare il ciclo di ottimizzazione migliore. A Forge 2026, dal 28 al 30 settembre, tre settimane prima dell’annuncio di Salesforce, Braze ha spinto ancora in quella direzione con quattro lanci: Decisioning Studio Go, un agente che sceglie oggetto, orario di invio e immagine per ogni destinatario di un’email ricorrente, misurato contro un gruppo di controllo casuale; Agentic Standards, che verifica campagne e Canvas rispetto a regole di brand, compliance e personalizzazione; Operator Connect, che porta BrazeAI Operator dentro Claude, ChatGPT e Microsoft Copilot con i permessi Braze già assegnati all’utente; e Conversational Agents, per conversazioni bidirezionali su WhatsApp, SMS, RCS e web. Braze ha reso disponibile Decisioning Studio Go con il rilascio del 15 ottobre, cinque giorni prima dell’annuncio, insieme a Message Prioritization, mentre Agentic Standards resta in beta.
Nel secondo trimestre fiscale 2027, chiuso il 31 luglio 2026, Braze ha registrato ricavi per 227,2 milioni di dollari, in crescita del 26,2% su base annua, con 2.789 clienti, 361 dei quali oltre i 500.000 dollari di ricavi ricorrenti annui, e una guidance sui ricavi dell’intero anno tra 910 e 913 milioni. A 5,66 miliardi, Salesforce paga poco più di sei volte i ricavi attesi per un’azienda il cui margine operativo non-GAAP, nell’ultimo trimestre, è stato di poco inferiore al 10%.
Nel 2013 Salesforce pagò 2,5 miliardi di dollari per ExactTarget. Quell’acquisizione comprava l’email su scala enterprise, e da lì è nato il Marketing Cloud Engagement con cui lavora ancora oggi la maggior parte dei professionisti: data extension, SQL activity, Automation Studio e un Journey Builder che ha aggiunto le API entry event a un motore progettato intorno a dati relazionali ed elaborazioni pianificate. Negli ultimi anni Salesforce ha ricostruito il marketing in modo nativo sulla propria piattaforma core, con Marketing Cloud Next e Data 360 a fare il lavoro pesante, e nel quinto articolo di Field Notes ho descritto come Engagement e Next convivono nei progetti reali. Il ritmo di questa ricostruzione si vede nei dettagli: nella settimana del 12 ottobre Marketing Cloud Next ha ritirato quattro release note su Landing Pages e Forms perché, con le parole di Salesforce, “these features aren’t quite ready yet”. La mia lettura è che Salesforce abbia concluso che la ricostruzione nativa non avrebbe raggiunto da sola, e in tempo, il runtime B2C a eventi e mobile-first, e che comprare il riferimento della categoria fosse più rapido e meno rischioso che continuare a simularlo.
Il quarto pezzo: Contentful, Fin, Listen Labs e Braze
A giugno Salesforce ha concordato l’acquisto di Contentful per circa 1,5 miliardi di dollari, che allora avevo letto come una mossa sul content layer. Sempre a giugno ha concordato di pagare circa 3,6 miliardi per Fin, l’azienda di AI per il customer service nota in precedenza come Intercom, con chiusura il 10 settembre. All’inizio di ottobre si è mossa per acquisire Listen Labs, che fa ricerca sui clienti con l’AI, in un accordo riportato intorno ai 2 miliardi. Braze è il quarto pezzo e il più grande: insieme, i quattro accordi annunciati o riportati superano i 12 miliardi di dollari in poco più di quattro mesi.
Secondo Salesforce, Braze completerà tutti e quattro i livelli della sua architettura, Data 360, Customer 360, Agentforce e SIForce, e questo rende facile vedere la forma del ciclo. Listen Labs spiega perché i clienti si comportano in un certo modo, Data 360 tiene il contesto unificato, Contentful fornisce contenuti governati, Fin gestisce le conversazioni di servizio, Agentforce ragiona su tutto questo e Braze esegue l’interazione finale, ad alta frequenza, su mobile, in-app, web e canali di messaggistica. Il marketing agentico ha un collo di bottiglia evidente proprio in quest’ultimo passaggio, perché un agente che ragiona bene su un cliente serve a poco se il layer di esecuzione non sa reagire a un segnale in-app in tempo reale, scegliere tra offerte concorrenti in pochi millisecondi e sospendere una promozione nel momento in cui si apre un caso di assistenza. Braze è stata costruita proprio per quel passaggio.
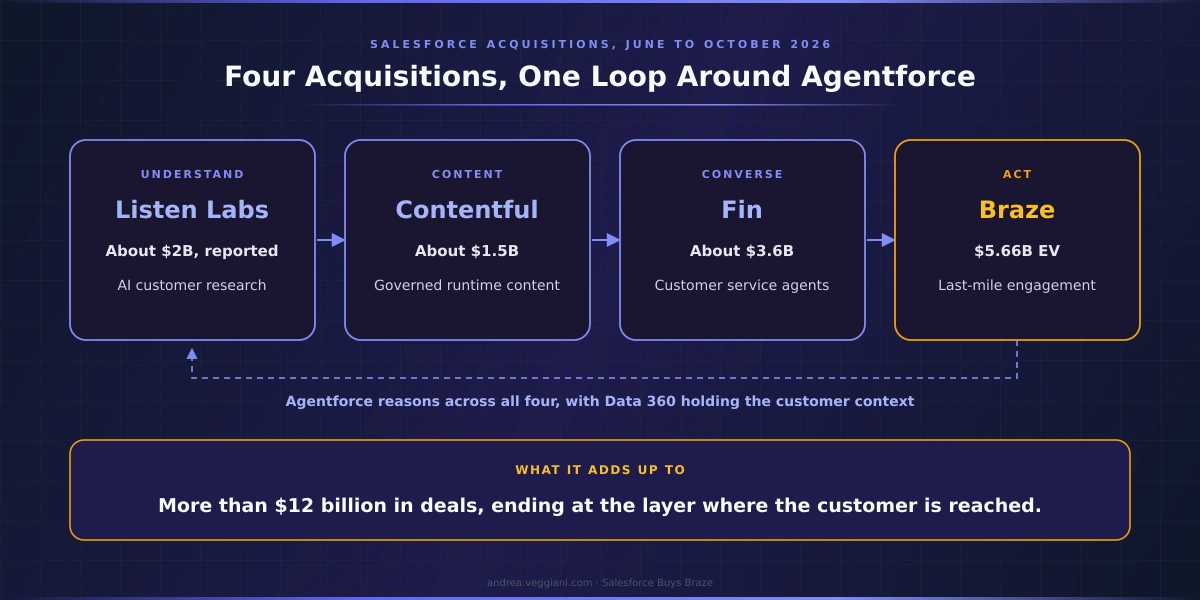
Figura 1. Letti insieme, i quattro accordi coprono comprensione, contenuto, conversazione e azione, con Braze all’estremità dell’esecuzione.
È anche il punto in cui Adobe è sempre stata più forte. Adobe Experience Platform con Adobe Journey Optimizer è quanto di più vicino il mercato abbia a una suite con un runtime nativo in tempo reale, e fino a questa settimana la risposta di Salesforce a quella combinazione nel B2C mobile-first era la parte più debole della sua offerta. Con Braze in casa l’asticella per AJO in quel segmento si alza, e la competizione sul content layer iniziata con Contentful si estende ora al layer di esecuzione.
Un motore di Pattern C dentro una suite di Pattern A
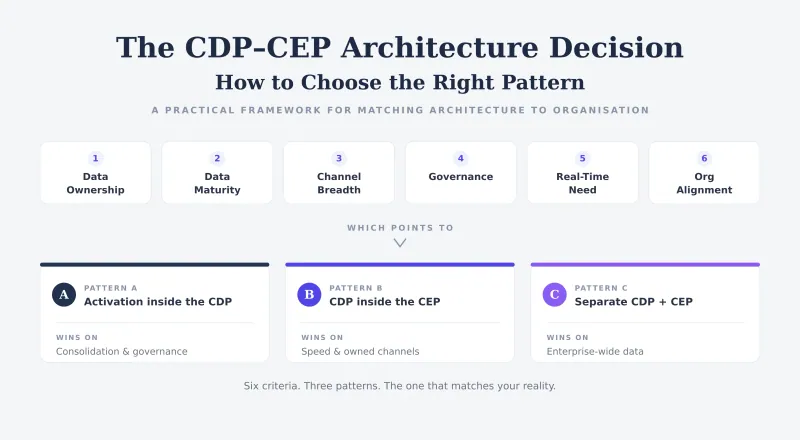
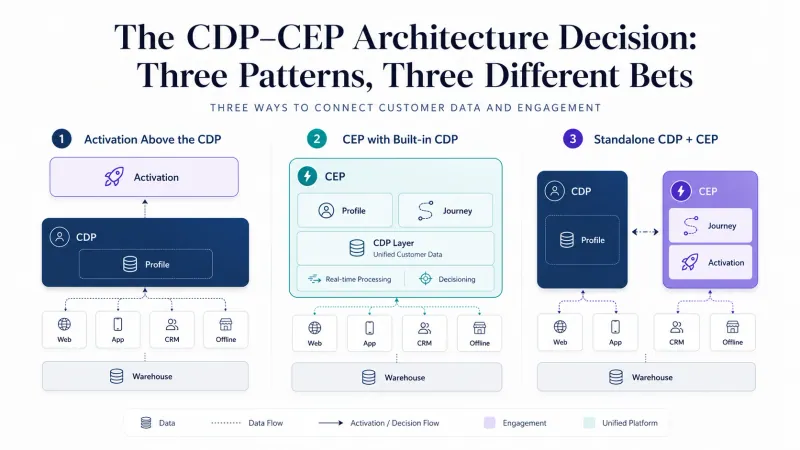
Il framework che uso per queste decisioni, descritto nell’articolo sulla scelta architetturale CDP–CEP, individua tre pattern. Nel Pattern A l’attivazione sta dentro la CDP: il vendor della piattaforma dati si espande verso l’alto, in journey ed esecuzione sui canali, e la CDP resta il system of record. Nel Pattern B la CDP sta dentro la CEP: il vendor di engagement si espande verso il basso, in identità, profili, ingestion degli eventi e segmentazione. Il Pattern C è il classico best-of-breed, una CDP standalone o un layer dati basato sul warehouse collegato a una CEP separata tramite API, streaming o Reverse ETL.
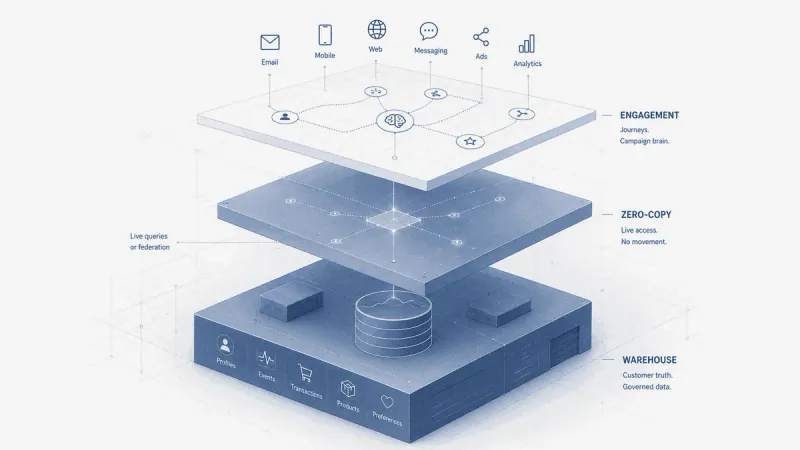
Salesforce con Data 360 e Marketing Cloud è l’esempio di riferimento del Pattern A, con l’attivazione costruita sopra il layer dati e governata dallo stesso modello. Braze si colloca nel Pattern C. Ha capacità forti di ingestion degli eventi comportamentali, attributi utente, segmentazione e attivazione in tempo reale, ma non si propone come una CDP enterprise completa né come sostituto della identity resolution a monte, e la sua risposta alla questione dell’architettura dati è stata sempre più spesso il collegamento diretto al warehouse: Snowflake Data Sharing, Cloud Data Ingestion da Snowflake, Databricks o BigQuery, e strumenti di Reverse ETL come Hightouch o Census. Il Pattern B è quello di vendor come Bloomreach e Insider One, che propongono le loro piattaforme come sistema unico per dati ed engagement. Un assetto tipico di Pattern C intorno a Braze vede il warehouse custodire la verità sul cliente, il CRM Salesforce i record di business e Braze il momento dell’interazione, che è la forma descritta nell’articolo sullo zero-copy engagement.
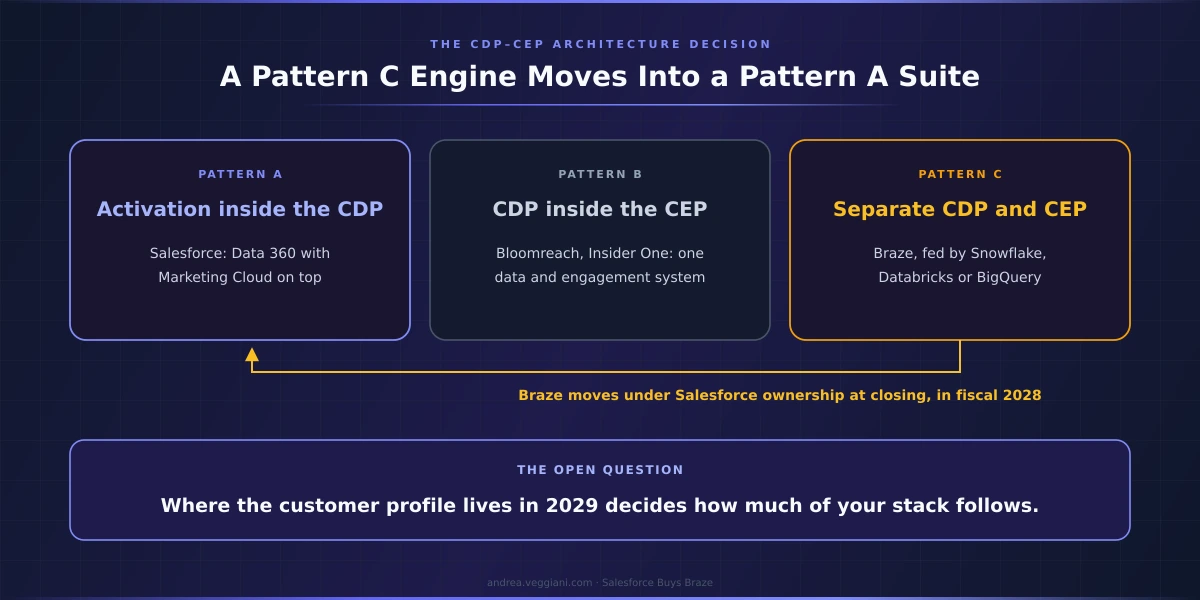
Figura 2. Braze è stata un motore di Pattern C, collegato al layer dati che i clienti già possiedono; dopo la chiusura, il suo proprietario è la suite di riferimento del Pattern A.
Dentro una suite di Pattern A la gravità spinge verso il layer dati della suite, e lo fa attraverso tre canali. Il primo è commerciale, quando le nuove funzionalità vengono prezzate o confezionate intorno al consumo di Data 360. Il secondo è di prodotto, quando le funzionalità AI più interessanti hanno bisogno del contesto che solo il layer dati della suite possiede. Il terzo è organizzativo, quando l’account team, l’ecosistema dei partner e le architetture di riferimento cominciano tutti a disegnare Data 360 al centro dello schema. Salesforce dice che Braze completerà Data 360, Bill Magnuson ha detto “We’ll continue building as Braze”, e prendo entrambe le affermazioni alla lettera. Nessuna delle due, però, dice dove vivrà il profilo del cliente nel 2029.
La domanda conta perché due profili dello stesso cliente sono appunto il problema di disallineamento che il Pattern A era nato per eliminare. Nel Pattern A la logica di attivazione sta accanto al profilo governato, mentre un cliente Braze in Pattern C mantiene una definizione di audience nel warehouse e un segmento o una condizione di ingresso corrispondente in Braze. Se Braze diventa il motore di esecuzione del Pattern A di Salesforce, chi la usa in Pattern C potrebbe trovarsi davanti a un lento spostamento di identità e contesto anche senza mai cambiare CEP. La stessa tensione riguarda dove dovrebbe stare il decisioning, perché Decisioning Studio ottimizza dentro la CEP mentre Agentforce ragiona sull’intera suite, e due layer di decisioning che fanno scelte sullo stesso cliente hanno bisogno di una divisione chiara delle responsabilità.
Quanti Marketing Cloud ha ora Salesforce
Marketing Cloud Engagement porta con sé l’eredità di ExactTarget, Marketing Cloud Account Engagement (l’ex Pardot) serve il B2B, le edizioni Growth e Advanced girano sulla piattaforma core e Marketing Cloud Next è il layer agentico costruito intorno ad Agentforce e Data 360. Braze diventa la voce successiva dell’elenco, e l’annuncio la colloca dentro Marketing Cloud, con Magnuson e il cofondatore Jon Hyman che porteranno la loro esperienza in quell’organizzazione.
Non c’è una roadmap comune, non c’è un modello di prezzo e non c’è alcuna indicazione su come Braze si affiancherà alle capacità di email, mobile e journey di Engagement. Mi aspetto che Braze diventi il runtime B2C ad alta frequenza del portafoglio, perché è il vuoto che colma, ma un’aspettativa resta un’aspettativa, e la chiusura nell’anno fiscale 2028 dà a Salesforce tutte le ragioni per tenere il messaggio vago finché l’accordo non supera l’esame delle autorità.
Per i clienti Engagement è ragionevole chiedere già adesso quanta parte del budget di R&D di Engagement è garantita per i prossimi tre anni, se il percorso di upgrade verso Next ha ancora senso nel caso in cui Braze diventi la destinazione per il B2C in tempo reale, e chi paga una migrazione se un giorno diventerà il percorso raccomandato. Per i clienti Braze che usano già il CRM Salesforce c’è invece un vantaggio concreto: un collegamento nativo e supportato tra gli oggetti del CRM e gli eventi Braze eliminerebbe un lavoro di integrazione che oggi il cliente deve progettare e mantenere da sé.
Che cosa ha già scontato il mercato
Il 20 ottobre le azioni Braze sono salite di circa il 51%, in linea con il premio del 58% sulla chiusura precedente di 30,04 dollari, e trattavano ancora circa 2 dollari sotto l’offerta di 47,50. Lo spread riflette una strada lunga verso la chiusura: servono l’approvazione degli azionisti Braze, il via libera ai sensi dell’Hart-Scott-Rodino Act e altre autorizzazioni antitrust e sugli investimenti esteri, con una outside date fissata al 19 ottobre 2027 e prorogabile due volte fino a 90 giorni. Salesforce deve a Braze una termination fee di 300 milioni di dollari se le autorità bloccano l’accordo o se questo non si chiude in tempo, alle condizioni previste dal merger agreement, mentre Braze deve a Salesforce 191,39 milioni in casi specifici, come l’accettazione di una proposta migliore.
Il titolo Salesforce ha perso circa l’1,4% nella giornata. Klaviyo si è mossa nella direzione opposta, salendo tra l’8% e il 10%: con l’uscita di Braze dal mercato, Klaviyo diventa la CEP indipendente quotata più visibile, una posizione che ho analizzato nell’ottavo articolo di Field Notes. Nel giro di poche ore sono comparse le speculazioni su Klaviyo come prossimo obiettivo. Per chi si occupa di architettura il numero utile è la outside date, perché significa che i clienti Braze hanno fino a un anno, forse di più, in cui in produzione non cambia nulla e nelle trattative può cambiare tutto.
Dove si collocano Iterable, MoEngage, Insider One, Bloomreach e Adobe
Quando il riferimento della categoria entra in una suite, chi cercava l’indipendenza va a cercarla nei vendor che possono ancora offrirla. Il Magic Quadrant 2026 di Gartner per i Multichannel Marketing Hub, pubblicato un mese prima dell’accordo, ne colloca diversi accanto alle suite di Salesforce, Adobe e SAP: Iterable, MoEngage, Insider One, Bloomreach, Klaviyo, Optimove, Airship e CleverTap. Per i team warehouse-native che avevano scelto Braze proprio per restare fuori da una suite, Iterable è una delle alternative indipendenti più dirette, e mi aspetto che molti di loro la valutino, insieme ai suoi concorrenti, prima del prossimo rinnovo. Il suo rilascio di ottobre ha aggiunto un’integrazione Salesforce che riporta le modifiche di opt-in e opt-out sui record Contact e Lead, e mostra come una CEP indipendente possa affiancarsi a un CRM Salesforce restando fuori dalla suite.
MoEngage unisce analytics ed engagement in una sola piattaforma ed è forte nei mercati mobile-first, dove Braze è sempre stata il suo termine di paragone naturale, e ora ha una storia più semplice da raccontare a quei clienti. Insider One ha sempre puntato sulla densità funzionale, con CDP, personalizzazione web e app, messaggistica conversazionale e AI dentro un unico prodotto, e ora può contrapporre uno stack unificato disponibile oggi a un portafoglio Salesforce che richiederà anni per essere integrato. Bloomreach conserva il vantaggio che avevo descritto nel secondo articolo della serie, con catalogo, intento di ricerca e merchandising nella stessa piattaforma dell’engagement e Loomi AI che lavora su entrambi, perché possedere Braze non collega automaticamente l’intelligenza di prodotto di Commerce Cloud all’esecuzione dei messaggi. Nella stessa settimana Bloomreach ha reso disponibile Loomi Connect, che espone oltre 180 strumenti agli agenti compatibili con MCP, e questo le dà una storia propria sugli agenti mentre Salesforce capisce come far stare insieme Agentforce e BrazeAI.
Adobe è il concorrente che conta di più su scala enterprise. La sintesi che chiude Field Notes indicava già un mercato in cui suite e indipendenti convergono da direzioni opposte, e questo accordo accelera la convergenza dal lato Salesforce. AJO si trova ora davanti una suite rivale con un runtime mobile credibile, e la conversazione su Adobe nel B2C si sposta su come AEP e AJO gestiscono i programmi ad alta frequenza e centrati sulle app, dove Braze è stata uno dei suoi concorrenti più diretti.
Tre domande da mettere sul tavolo prima della chiusura
In produzione non si rompe nulla domattina, e i keynote delle conferenze mostreranno una storia unificata molto prima che i prodotti sottostanti si comportino come uno solo. Se usate Braze o Marketing Cloud, o se state disegnando un target state a tre anni, sono queste le domande che porrei adesso.
- Braze resterà neutrale verso il warehouse? La verifica, nei prossimi 18 mesi, è se Cloud Data Ingestion, Currents e i connettori al warehouse continuano a migliorare allo stesso ritmo, e se le nuove funzionalità di AI e decisioning restano disponibili su schemi aperti o cominciano a richiedere Data 360 per dare il massimo. Bill Magnuson ha scritto che Braze resta “committed to an open, composable approach, so you can keep building on the data, tools, and partners you rely on today”, mentre il Q&A interno per il team commerciale di Braze dice che sul periodo successivo alla chiusura non è stata presa alcuna decisione: l’intenzione è messa per iscritto, l’attuazione è ancora aperta.
- Dove vivrà il profilo del cliente nel 2029? Se la risposta è Data 360, i clienti in Pattern C hanno bisogno di un piano per spostare identità e contesto; se la risposta è ancora il warehouse, conviene farsi mettere quell’impegno per iscritto al rinnovo.
- Chi arbitra quando tutti possono inviare? Gli agenti di servizio di Fin, Agentforce, i journey di Marketing Cloud e i Canvas di Braze potranno raggiungere la stessa persona nel giro di pochi secondi, quindi frequency capping, soppressione, applicazione del consenso e priorità di decisioning tra motori diversi diventano l’architettura, e quella responsabilità va progettata in modo esplicito. Message Prioritization di Braze, disponibile dal 15 ottobre, decide già quale messaggio Braze parte tra quelli in concorrenza sotto i frequency cap, ma niente svolge ancora quel ruolo tra motori che appartengono alla stessa azienda.
C’è poi una quarta domanda, cioè se l’organizzazione è davvero in grado di far funzionare quello che finirà per possedere. Ci tornerò in un articolo dedicato, dal lato dei team che lavorano su queste piattaforme ogni giorno.
Per sapere che cosa mettere per iscritto mentre l’accordo è in sospeso (i contratti ai confini della piattaforma di engagement, gli identificativi che viaggiano e le istruzioni scritte per gli agenti) la checklist è nella Weekly MarTech Signals Parte 25.
Rileggere il primo e il quinto articolo di Field Notes
Fino alla chiusura il primo e il quinto articolo descrivono ancora due prodotti e due aziende diverse. Cambia però il modo in cui li leggerei insieme. Il primo descriveva un runtime indipendente il cui valore veniva anche dallo stare fuori da qualsiasi suite, il quinto una suite il cui valore veniva dal tenere il marketing vicino al record del CRM. Dall’anno fiscale 2028 la domanda che i due articoli ponevano come scelta tra vendor diventa una scelta dentro il portafoglio di un solo vendor, e i compromessi che descrivevano si spostano con lei, dal tavolo degli acquisti alla progettazione dello stack di ciascun cliente.
Non è detto che sia una cattiva notizia. Un collegamento nativo e supportato tra oggetti del CRM ed eventi Braze potrebbe eliminare un lavoro di integrazione che oggi i clienti progettano e mantengono da soli, e l’azienda combinata ha le risorse per investire nel decisioning su una scala che Braze da sola non poteva raggiungere. Significa però che chi ha scelto Braze per la sua indipendenza e chi ha scelto Marketing Cloud per la sua CRM gravity devono decidere, presto e in modo deliberato, quali parti della propria architettura vogliono tenere indipendenti dal vendor che possiederà il loro runtime. Quando l’accordo sarà chiuso conto di tornare su entrambi gli articoli, perché una versione onesta della mappa di Field Notes dovrà mostrare dove i due prodotti si collegano davvero, una volta spente le slide dei keynote.
L’accordo cambia chi possiede Braze; chi possiede la vostra architettura resta una vostra decisione, e i prossimi dodici mesi sono la finestra per prenderla in modo deliberato.
Fonti
Comunicati e documenti per gli investitori
- Salesforce to acquire Braze, press release (Braze Form 8-K, Exhibit 99.2). Prezzo, enterprise value, chiusura prevista e i quattro livelli (Data 360, Customer 360, Agentforce e SIForce).
- Braze Form 8-K, merger agreement summary. Termination fee, outside date e condizioni regolatorie.
- Braze communications filed with the SEC (DEFA14A). La dichiarazione di Bill Magnuson sull’approccio aperto e composable e il Q&A interno sulle decisioni successive alla chiusura.
- Braze fiscal second quarter 2027 results (Form 8-K). Ricavi, numero di clienti e guidance annuale.
- Braze Form 8-K on the OfferFit acquisition agreement. L’accordo da 325 milioni di dollari tra contanti e azioni del marzo 2025.
Acquisizioni Salesforce nel 2026
- What Does Salesforce’s Braze Deal Mean for Marketing Cloud Customers? (CMSWire). Braze dentro Marketing Cloud, i valori di Fin e Contentful e la frase di Magnuson “We’ll continue building as Braze”.
- Salesforce closes Fin and eyes $2bn Listen Labs (The Next Web). La chiusura dell’accordo Fin il 10 settembre 2026.
- Salesforce to acquire AI customer research startup Listen Labs in reported $2B deal (SiliconANGLE). Il prezzo riportato per Listen Labs.
Annunci di prodotto Braze
- Braze Forge 2026 recap: self-service speed and autonomy require governance (CMSWire). Decisioning Studio Go, Agentic Standards, Operator Connect e Conversational Agents.
- What’s new in Braze. Il rilascio del 15 ottobre: Decisioning Studio Go e Message Prioritization disponibili, Agentic Standards in beta.
Altri vendor
- Gartner, Magic Quadrant for Multichannel Marketing Hubs. L’edizione 2026, pubblicata il 22 settembre 2026, e i vendor valutati.
- Iterable 2026 Release Notes. L’integrazione Salesforce data out per le modifiche di opt-in e opt-out.
- Bloomreach opens its platform to the agentic era. La disponibilità di Loomi Connect.
- Salesforce Winter ‘27 Marketing release notes. Le release note di Marketing Cloud Next, comprese quelle ritirate su Landing Pages e Forms.
Reazione del mercato
- Braze rallies as Salesforce acquisition puts marketing software in focus (Yahoo Finance). I movimenti dei titoli Braze, Salesforce e Klaviyo il 20 ottobre 2026.
- Klaviyo shares jump 8% as Salesforce moves to acquire rival Braze for $5.7 billion (Investing.com). La reazione di Klaviyo.
- After Braze, Could Klaviyo Be the Next Takeover Target? (Benzinga). Le speculazioni dopo l’annuncio.
Il record
- MarTech Watch, Week 43. Il record datato dell’accordo e dei rilasci dei vendor citati.
- Weekly MarTech Signals That Matter to Me: Parte 25, Settimana 43. Che cosa mettere per iscritto mentre la proprietà è in sospeso.