Questo articolo è una traduzione assistita dall’AI dell’originale in inglese, revisionata dall’autore.
Il CRM ha rivendicato il record del cliente e l’MDM ha provato ad arbitrare tra le copie in conflitto. iPaaS è l’acronimo del momento in cui le aziende hanno accettato che le copie ci sarebbero state sempre, e hanno spostato l’attenzione sul far circolare lo stato tra di esse.
Tre delle quattro lettere di iPaaS descrivono come il software viene venduto. Platform as a Service è un modello di erogazione della tassonomia del cloud computing di fine anni Duemila, la stessa famiglia di SaaS e IaaS, e dice a chi compra che il prodotto gira nel cloud di un vendor, si paga in abbonamento e lo aggiorna qualcun altro. Solo la i minuscola si riferisce al lavoro. Il nome non dice quali sistemi vengono integrati, cosa passa tra di loro, in quale direzione né con quale frequenza. Tra tutti gli acronimi di questa serie è forse quello che dice meno su cosa fa, e proprio questo vuoto ha permesso alla categoria di diventare di volta in volta quello che serviva al mercato.
L’analisi delle quote di mercato di Gartner per il 2024 stimava l’integration platform as a service a 8,5 miliardi di dollari, in crescita del 23,4 per cento sull’anno, il secondo segmento per crescita nel mercato del middleware applicativo e infrastrutturale e quello che contribuiva di più alla sua crescita. L’edizione 2025, pubblicata a maggio 2026, tiene i numeri dietro il paywall, e la sintesi pubblica dice che nel corso dell’anno il mercato si è spostato verso l’integrazione e l’orchestrazione dell’AI agentica. Il Magic Quadrant 2026 di Gartner per la categoria, pubblicato il 16 marzo, valuta diciotto vendor, tra cui Amazon Web Services, Boomi, Microsoft, Oracle, SAP e Salesforce, che compare due volte, come MuleSoft e come Informatica. L’azienda che possiede il CRM più grande, e da novembre 2025 una delle principali piattaforme MDM, possiede quindi anche due dei diciotto modi in cui le aziende spostano i dati tra tutto il resto.
Prima dell’iPaaS: il point-to-point e la tassa dell’integrazione
Se si collega direttamente ogni sistema di un’azienda a ogni altro, il numero di connessioni cresce con il quadrato del numero di sistemi, n per n meno uno diviso due, quindi dieci applicazioni richiedono quarantacinque interfacce e venti ne richiedono centonovanta. Ogni interfaccia è un piccolo pezzo di codice custom con la sua gestione degli errori, la sua schedulazione, il suo responsabile e una sua ipotesi non documentata su cosa sia un cliente. Il costo non compare in nessun progetto e si presenta anni dopo come il motivo per cui un cambio al formato dell’indirizzo in un sistema blocca un ciclo di fatturazione in un altro.
La prima risposta industriale è stata l’enterprise application integration degli anni Novanta, che metteva un hub al centro in modo che ogni sistema avesse bisogno di una sola connessione, verso l’hub. Negli anni Duemila l’enterprise service bus ha raffinato l’idea in una dorsale di messaggistica condivisa con trasformazione e routing incorporati, molto legata ai programmi di architettura orientata ai servizi. Funzionavano, ma erano pesanti: si installavano nel data center del cliente, li configuravano specialisti e si vendevano con progetti di implementazione pluriennali, e davano per scontato che anche i sistemi da collegare stessero in quel data center, dove il team di integrazione poteva raggiungerli.
È questa ipotesi a essersi rotta. Come raccontava l’articolo sul CRM, negli anni Duemila Salesforce ha convinto le aziende che il record del cliente doveva vivere in un posto che non andava installato, e il resto del portafoglio applicativo l’ha seguito. Marketing, HR, finanza, assistenza e commerce sono passati ciascuno al proprio vendor SaaS, con la propria API, il proprio modello dati e la propria idea di cliente. I sistemi sono aumentati, si sono spostati fuori dal firewall, e il bus on-premise si è trovato nel posto sbagliato per raggiungerli.
Da dove viene l’iPaaS: la proliferazione dei SaaS e un termine coniato dagli analisti
La risposta è stata portare lo strato di integrazione dove erano andate le applicazioni. Boomi, fondata da Rick Nucci a Berwyn, in Pennsylvania, nel 2000, ha lanciato AtomSphere nella seconda metà del decennio come servizio di integrazione erogato dal cloud e costruito con un’interfaccia visuale a punta e clicca, e viene di solito indicata come il primo prodotto di quella che sarebbe diventata la categoria. Nel novembre 2010 l’ha comprata Dell, segno di un mercato ancora instabile. Negli anni successivi sono arrivati MuleSoft, SnapLogic, il business di cloud integration di Informatica e un gruppo di vendor giapponesi ed europei con la stessa proposta.
Il nome l’hanno dato gli analisti. Massimo Pezzini di Gartner usava già integration platform as a service nelle ricerche pubblicate nel 2011, e Gartner ha pubblicato il suo primo Magic Quadrant for Enterprise Integration Platform as a Service il 27 gennaio 2014, con un elenco che comprendeva Dell Boomi, Informatica, MuleSoft, SnapLogic, IBM, SAP e una lunga coda di operatori minori. I pionieri presenti in quella prima valutazione avevano costruito l’offerta su facilità d’uso e codice minimo, e buona parte del mercato iniziale erano aziende piccole e medie che collegavano una o due applicazioni SaaS a un ERP on-premise. È quindi uno dei pochi acronimi della serie coniati dagli analisti, e per questo il nome è una classificazione tecnica che non dice nulla del marketing.
I grandi capitali sono arrivati quattro anni dopo. Il 20 marzo 2018 Salesforce ha annunciato l’acquisizione di MuleSoft per 6,5 miliardi di dollari di enterprise value, 44,89 dollari per azione, e ha chiuso l’operazione il 2 maggio. Secondo Marc Benioff l’unione avrebbe permesso ai clienti di collegare tutte le informazioni dell’azienda tra cloud pubblici, privati e fonti dati, e il CEO di MuleSoft parlava di application network. Accanto alla storia del CRM la mossa si capisce: quando il vendor che possiede il record del cliente scopre che quasi tutto quello che gli serve sapere sul cliente vive in altri sistemi, possedere i tubi verso quei sistemi diventa un modo per tenere il record al centro. Dell è arrivata alla conclusione opposta e nel maggio 2021 ha venduto Boomi a Francisco Partners e TPG per quattro miliardi di dollari.
Il gap degli analisti: una categoria che continua ad assorbire i vicini
Per l’iPaaS il gap degli analisti è insolito, perché riguarda il perimetro. Il nome si è mosso poco, Gartner ha solo tolto il prefisso Enterprise, ma l’insieme di capacità che gli analisti si aspettano sotto quel nome si è allargato quasi a ogni edizione. La prima divisione tra enterprise iPaaS per specialisti di integrazione e integration software as a service per i cosiddetti citizen integrator, strumenti più leggeri pensati per gli utenti di business, si è in gran parte richiusa in un mercato unico, man mano che le piattaforme enterprise aggiungevano builder low-code e gli strumenti leggeri aggiungevano governance. API management, event brokering, scambio B2B ed EDI, managed file transfer e data pipeline sono entrati tutti, prima o poi, dentro il perimetro della categoria. La valutazione di Forrester, The Forrester Wave: Integration Platform As A Service nell’edizione Q3 2025, descrive la visione di uno dei suoi Leader, IBM, come il supporto a tutti i pattern di integrazione da un unico control plane, cioè oggi dall’iPaaS ci si aspetta ogni stile di integrazione insieme.
L’edizione 2026 di Gartner fa un passo in più e porta dentro il perimetro anche l’AI. La sintesi di Gartner dice che l’AI sta cambiando le aspettative sul mercato iPaaS e crea domanda per nuove capacità di integrazione al servizio delle iniziative di AI, e la valutazione, per come la citano i vendor in classifica, tratta orchestrazione degli agenti, workflow AI e gateway come capacità iPaaS. Dice anche che il supporto a standard emergenti come MCP offre alle organizzazioni l’occasione di costruire un ponte neutrale rispetto ai vendor tra il mondo dell’AI e i sistemi aziendali di terze parti. I vendor si erano già mossi: a giugno 2025 MuleSoft ha reso disponibile un MCP server che trasforma qualsiasi API o applicazione Mule esistente in un MCP server, e nel 2024 Boomi aveva introdotto un framework per costruire e distribuire agenti AI. Un acronimo nato per collegare un CRM SaaS a un ERP on-premise viene ora valutato su quanto bene espone l’azienda a software autonomo.
Spostare lo stato invece di possederlo: iPaaS, reverse ETL e zero-copy
Qui l’arco dello strato del record si chiude, abbandonando la domanda da cui era partito. Il CRM ha risposto alla domanda su dove vive il record ufficiale del cliente rivendicandolo. L’MDM ha risposto costruendo un arbitro che decidesse tra i pretendenti. Una piattaforma di integrazione rinuncia a rispondere e dà per scontato che il cliente esisterà nel CRM, nell’ERP, nel billing, nella CDP e nella piattaforma di engagement, che ogni copia avrà ragione solo in parte, e che il lavoro vero sia tenerle allineate abbastanza da far funzionare il business. Il record smette di essere un luogo e diventa un flusso.
L’architettura del marketing ha adottato una variante di questa risposta dal lato dei dati. Quando il cloud data warehouse è diventato il posto in cui si modellava davvero la vista riconciliata del cliente, ai team serviva un modo per rimandare quella vista negli strumenti operativi, e dal 2020 circa si è diffuso il termine reverse ETL. Hightouch lo definisce come la sincronizzazione dei dati direttamente da un data warehouse ai sistemi operativi usati da marketing, advertising e operations, cioè CRM come Salesforce e HubSpot, piattaforme di engagement come Braze e Iterable e le reti pubblicitarie. Census, fondata nel 2018, e Hightouch hanno costruito la categoria, e a maggio 2025 Fivetran ha acquisito Census per diventare, nelle sue parole, una piattaforma end-to-end di data movement. Dal punto di vista architetturale il reverse ETL è integrazione con un’opinione forte sulla fonte, visto che tutto si sincronizza dal warehouse, ed è il motivo per cui la CDP composable è diventata un pattern credibile.
Lo zero-copy, il passo successivo sulla stessa linea, elimina lo spostamento. Il 25 aprile 2024 Salesforce ha lanciato la Zero Copy Partner Network con AWS, Databricks, Google Cloud, Snowflake e Microsoft, promettendo accesso a dati esterni live senza copiarli, così che quando il dato sorgente cambia sia aggiornato subito ovunque. Di cosa fa lo zero-copy all’architettura di engagement ho scritto a parte, e qui conta un punto più stretto. Ognuno di questi pattern risponde in modo diverso alla domanda dell’articolo sul CRM, su dove vive il record ufficiale: il point-to-point risponde ovunque e da nessuna parte, l’iPaaS nei flussi tra i sistemi, il reverse ETL nel warehouse, lo zero-copy dovunque il dato si trovi già, purché tutti possano leggerlo sul posto.
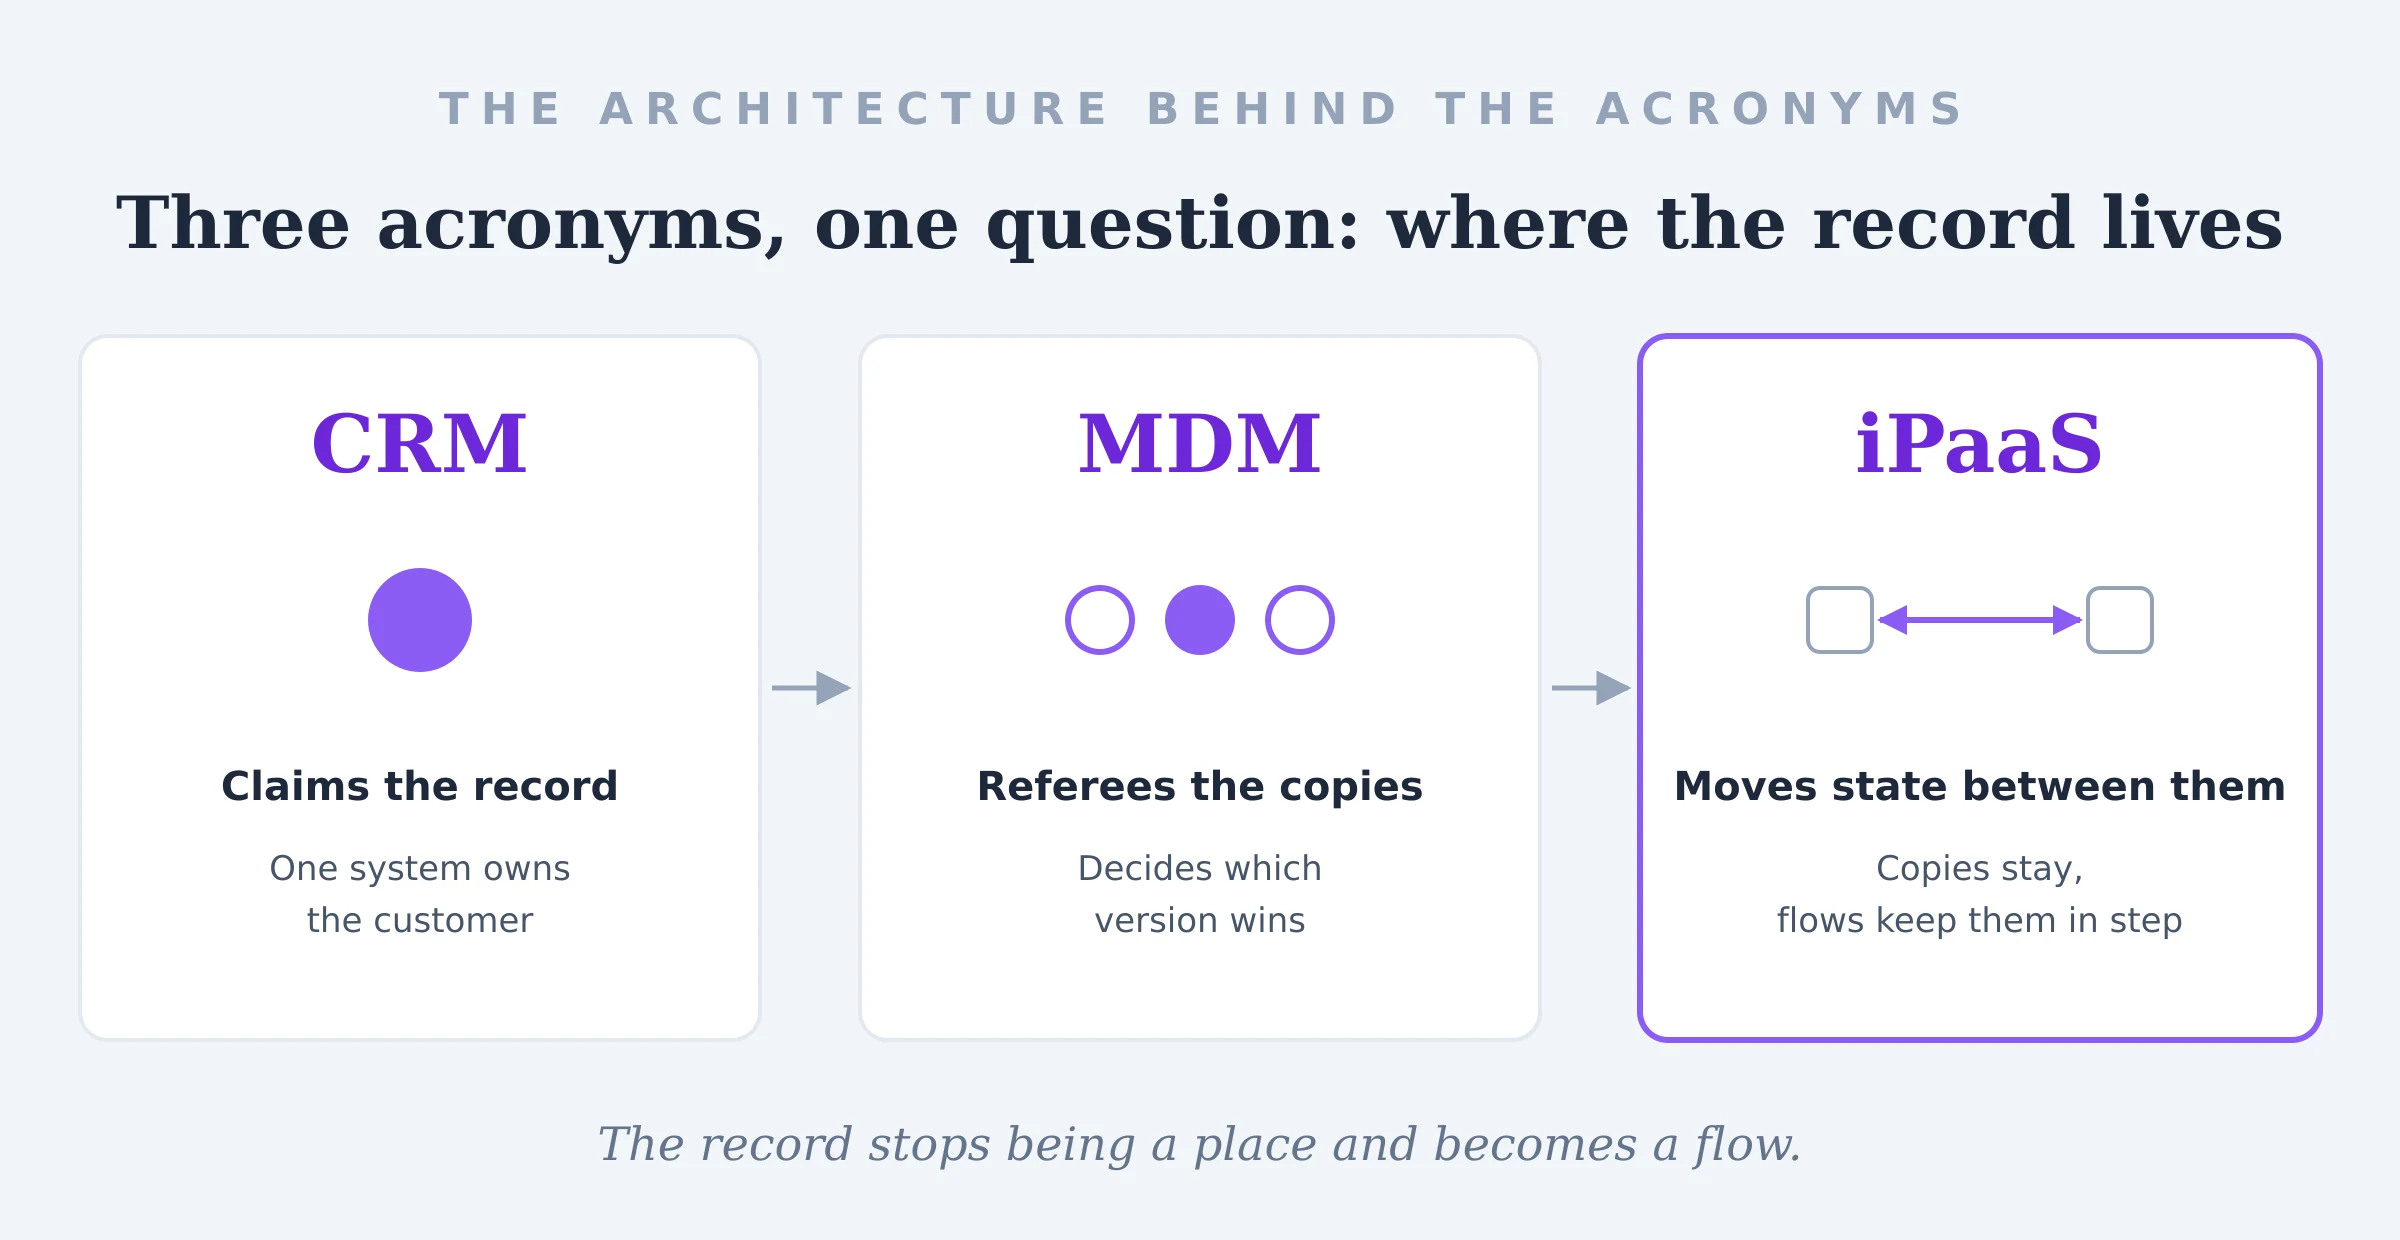 Tre acronimi, una domanda. Ogni strato è una risposta diversa su dove vive il record ufficiale del cliente.
Con cosa si confonde l’iPaaS
La confusione più comune è con gli strumenti ETL ed ELT, e il confine è reale anche se i vendor continuano ad attraversarlo da entrambi i lati. Gli strumenti di data pipeline come Fivetran spostano dati in blocco dai sistemi operativi verso uno store analitico, a orario, in una direzione sola, e si misurano su completezza e freschezza. Una piattaforma di integrazione sposta singoli record ed eventi tra sistemi operativi, spesso in entrambe le direzioni e spesso in risposta a qualcosa che è appena successo, e si misura sul fatto che il processo di business dall’altra parte sia andato a buon fine. Un nuovo cliente nella piattaforma e-commerce che deve comparire nell’ERP prima che l’ordine possa partire è un problema di integrazione, mentre lo stesso cliente che arriva nel warehouse per il modello di churn di domani è un problema di pipeline. Informatica, Boomi, che a dicembre 2024 ha comprato il vendor ELT Rivery, e Fivetran, che ha comprato Census, stanno tutti cancellando quella linea dal lato dell’offerta, e chi compra dovrebbe comunque tenerla nella propria architettura, perché le due cose si rompono in modi del tutto diversi.
La confusione con la CDP è più recente. Una CDP raccoglie dati da molte fonti e li attiva verso molte destinazioni, il che da lontano somiglia a una piattaforma di integrazione con uno store di profili in mezzo. La differenza è appunto il profilo. Una CDP ha un’opinione su chi sia il cliente e costruisce un record persistente con identity resolution, mentre una piattaforma di integrazione per scelta non tiene alcuna vista persistente del cliente e si limita a trasformare quello che le passa attraverso. Per questo le due funzionano bene insieme: la piattaforma di integrazione tiene allineati i sistemi operativi e la CDP costruisce sopra la vista per il marketing.
Il confine con l’MDM è quello che questo arco esiste per tracciare. L’MDM decide quale versione del record è corretta, e una piattaforma di integrazione fa sì che quella decisione arrivi a ogni sistema che ne ha bisogno. In un’implementazione MDM in stile coexistence le due sono strettamente legate, perché ogni modifica in qualsiasi fonte deve andare all’hub e tornare indietro, e in pratica è la piattaforma di integrazione a portare il golden record da qualche parte. Un programma MDM senza una strategia di integrazione produce un golden record che vive in un posto solo, cioè il fallimento in stile consolidation descritto nell’articolo sull’MDM.
Quando lo strato di integrazione diventa lo strato degli agenti
L’era agentica dà all’iPaaS un lavoro che il suo nome non aveva previsto. Un agente AI che deve verificare lo stato di un ordine, aggiornare un’opportunità nel CRM o leggere lo stato del consenso di un cliente deve raggiungere quei sistemi attraverso qualcosa, e quel qualcosa è sempre più spesso la piattaforma di integrazione, che espone le API esistenti come MCP server che l’agente può chiamare. Lo strato di integrazione decideva come i dati si spostavano tra i sistemi, e ora decide a cosa un sistema autonomo può arrivare, con quali credenziali, con quali limiti di frequenza e con quale traccia di audit.
L’articolo sul CRM si chiudeva sugli agenti che scrivono a velocità di macchina in un sistema progettato per persone che compilano moduli, e quello sull’MDM sugli agenti che leggono un golden record le cui regole di survivorship nessuno rivede. Una piattaforma di integrazione sta esattamente in mezzo. Ogni lettura di un agente e ogni scrittura che tenta passano da lì, il che fa dello strato di integrazione il posto naturale in cui applicare la governance per cui il CRM non è mai stato progettato e che l’hub MDM non vede. La maggior parte dei patrimoni di integrazione è nata come impianto idraulico, gestiti da un team IT centrale, documentati nella testa di chi ha costruito ogni flusso e monitorati per gli errori senza alcuna visibilità sull’intento. Trasformarli in uno strato di accesso governato per gli agenti è un programma più grande di quanto lasci intendere qualsiasi annuncio dei vendor.
Spiega anche lo schema di Salesforce che attraversa tutto l’arco. Il vendor di CRM ha comprato una piattaforma di integrazione nel 2018, un leader dell’MDM e una seconda piattaforma di integrazione nel 2025, e oggi possiede una pretesa sul record, l’arbitro tra i record e due dei modi in cui i record si spostano. Se questa concentrazione sia nell’interesse di chi compra è una domanda da porsi in ogni selezione di piattaforma che la include. Quello che mostra senza dubbio è che il vendor con la più lunga esperienza nel possedere il record del cliente ha concluso che possederlo non bastava, e che il valore si era spostato sul controllo di come il record viaggia.
L’iPaaS conta perché è la risposta onesta a una domanda che CRM e MDM non sono mai riusciti a chiudere, e nel 2026 la piattaforma che spostava i record in silenzio tra i sistemi sta diventando il passaggio obbligato per ogni agente AI, il che fa dell’acronimo meno descrittivo dello stack uno dei più importanti.
Fonti
Gartner
- Magic Quadrant for Integration Platform as a Service, 2026. Pubblicato il 16 marzo 2026, diciotto vendor, e l’inquadramento sull’AI.
- Market Share Analysis: Integration Platform as a Service, Worldwide, 2024. Il mercato da 8,5 miliardi di dollari e la crescita del 23,4 per cento.
- Market Share Analysis: Integration Platform as a Service, Worldwide, 2025. Pubblicata il 27 maggio 2026; la sintesi pubblica sull’integrazione e l’orchestrazione dell’AI agentica.
- Meet iPaaS: Gartner Ranks New Cloud Service Pioneers. InformationWeek sul primo Magic Quadrant Enterprise iPaaS, 27 gennaio 2014, e i vendor valutati.
- Workato named Gartner Magic Quadrant iPaaS Leader in 2026. La sintesi di un Leader che cita la valutazione 2026 su AI e MCP.
- Microsoft named a Leader in 2026 Gartner Magic Quadrant for Integration Platform as a Service. La lettura di un secondo Leader sui temi dei workflow agentici.
Forrester
- IBM named a Leader in The Forrester Wave: Integration Platform As A Service, Q3 2025. La valutazione Q3 2025 e la frase di Forrester sul control plane unico di IBM.
- Forrester Wave iPaaS, 2025. La pagina di accesso di Boomi alla stessa valutazione.
Storia della categoria
- Enterprise application integration. Il conteggio delle connessioni point-to-point, l’hub-and-spoke e l’enterprise service bus.
- iPaaS and iSaaS: A Brief History of Cloud Integration Acronyms. La rivendicazione iniziale di Boomi sulla categoria, l’uso del termine da parte di Pezzini e la divisione dei citizen integrator.
- Boomi, LP. La fondazione, gli anni con Dell e le acquisizioni successive, tra cui Rivery.
Annunci aziendali
- Salesforce Signs Definitive Agreement to Acquire MuleSoft. Le condizioni da 6,5 miliardi di dollari e la motivazione dell’application network.
- Salesforce Completes Acquisition of MuleSoft. La chiusura del 2 maggio 2018.
- Francisco Partners and TPG to Acquire Boomi from Dell Technologies. La vendita da quattro miliardi di dollari a maggio 2021.
- Salesforce Completes Acquisition of Informatica. La seconda presenza di Salesforce nel quadrante iPaaS.
- Introducing MCP Support Across Salesforce. Il MuleSoft MCP Server, giugno 2025.
- Salesforce Unveils Zero Copy Partner Network. Il lancio del 25 aprile 2024 e la definizione di zero-copy.
Reverse ETL
- What is Reverse ETL? The Definitive Guide. La definizione di Hightouch e le destinazioni tipiche.
- Fivetran acquires Census to become end-to-end data movement platform. L’acquisizione di maggio 2025 e la fondazione di Census nel 2018.